Schrijf je in voor onze nieuwsbrief
Blijf op de hoogte van onze laatste ontwikkelingen en updates!
Getting off zero: van passieve naar beheerde exposure
Een passieve bitcoinpositie draagt de volledige volatiliteit van bitcoin over op de portefeuille. Blockrise Research onderzocht wat er verandert wanneer die exposure volgens vaste regels wordt beheerd, over de periode van januari 2017 tot en met juni 2026.
De vraag is niet of bitcoin heeft gepresteerd
Institutionele mandaten zijn geschreven rond risicobudgetten, drawdownlimieten en rapportageverplichtingen. De rendementshistorie van bitcoin is goed gedocumenteerd. Het pad naar dat rendement is voor veel allocators het werkelijke obstakel, omdat de volatiliteit van bitcoin hoger is dan die van de assets waarvoor hun mandaat is ontworpen.
Het eerste artikel in deze reeks liet zien dat een bescheiden passieve bitcoinallocatie zowel het rendement als het risicogecorrigeerde rendement van een traditionele 60/40-portefeuille verhoogde. Dit tweede artikel stelt de vervolgvraag: wat verandert er wanneer de positie niet passief wordt aangehouden, maar actief wordt beheerd?
Aegis is een actief beheerde bitcoinstrategie van Blockrise. De strategie herbalanceert maandelijks op basis van het bitcoin-kostprijsmodel, een formule die benadert wat het produceren van één bitcoin kost, gecorrigeerd voor de kapitaalinvesteringen van miningbedrijven en voor veranderingen in de netwerkactiviteit. Ligt de marktprijs onder die kostprijs, dan vergroot de strategie de bitcoinpositie. Ligt de marktprijs erboven, dan verkleint zij de positie. De allocatie kan tussen 0% en 100% bewegen, en een veiligheidstrigger zet de portefeuille volledig in cash wanneer de overwaardering een vastgestelde drempel overschrijdt.
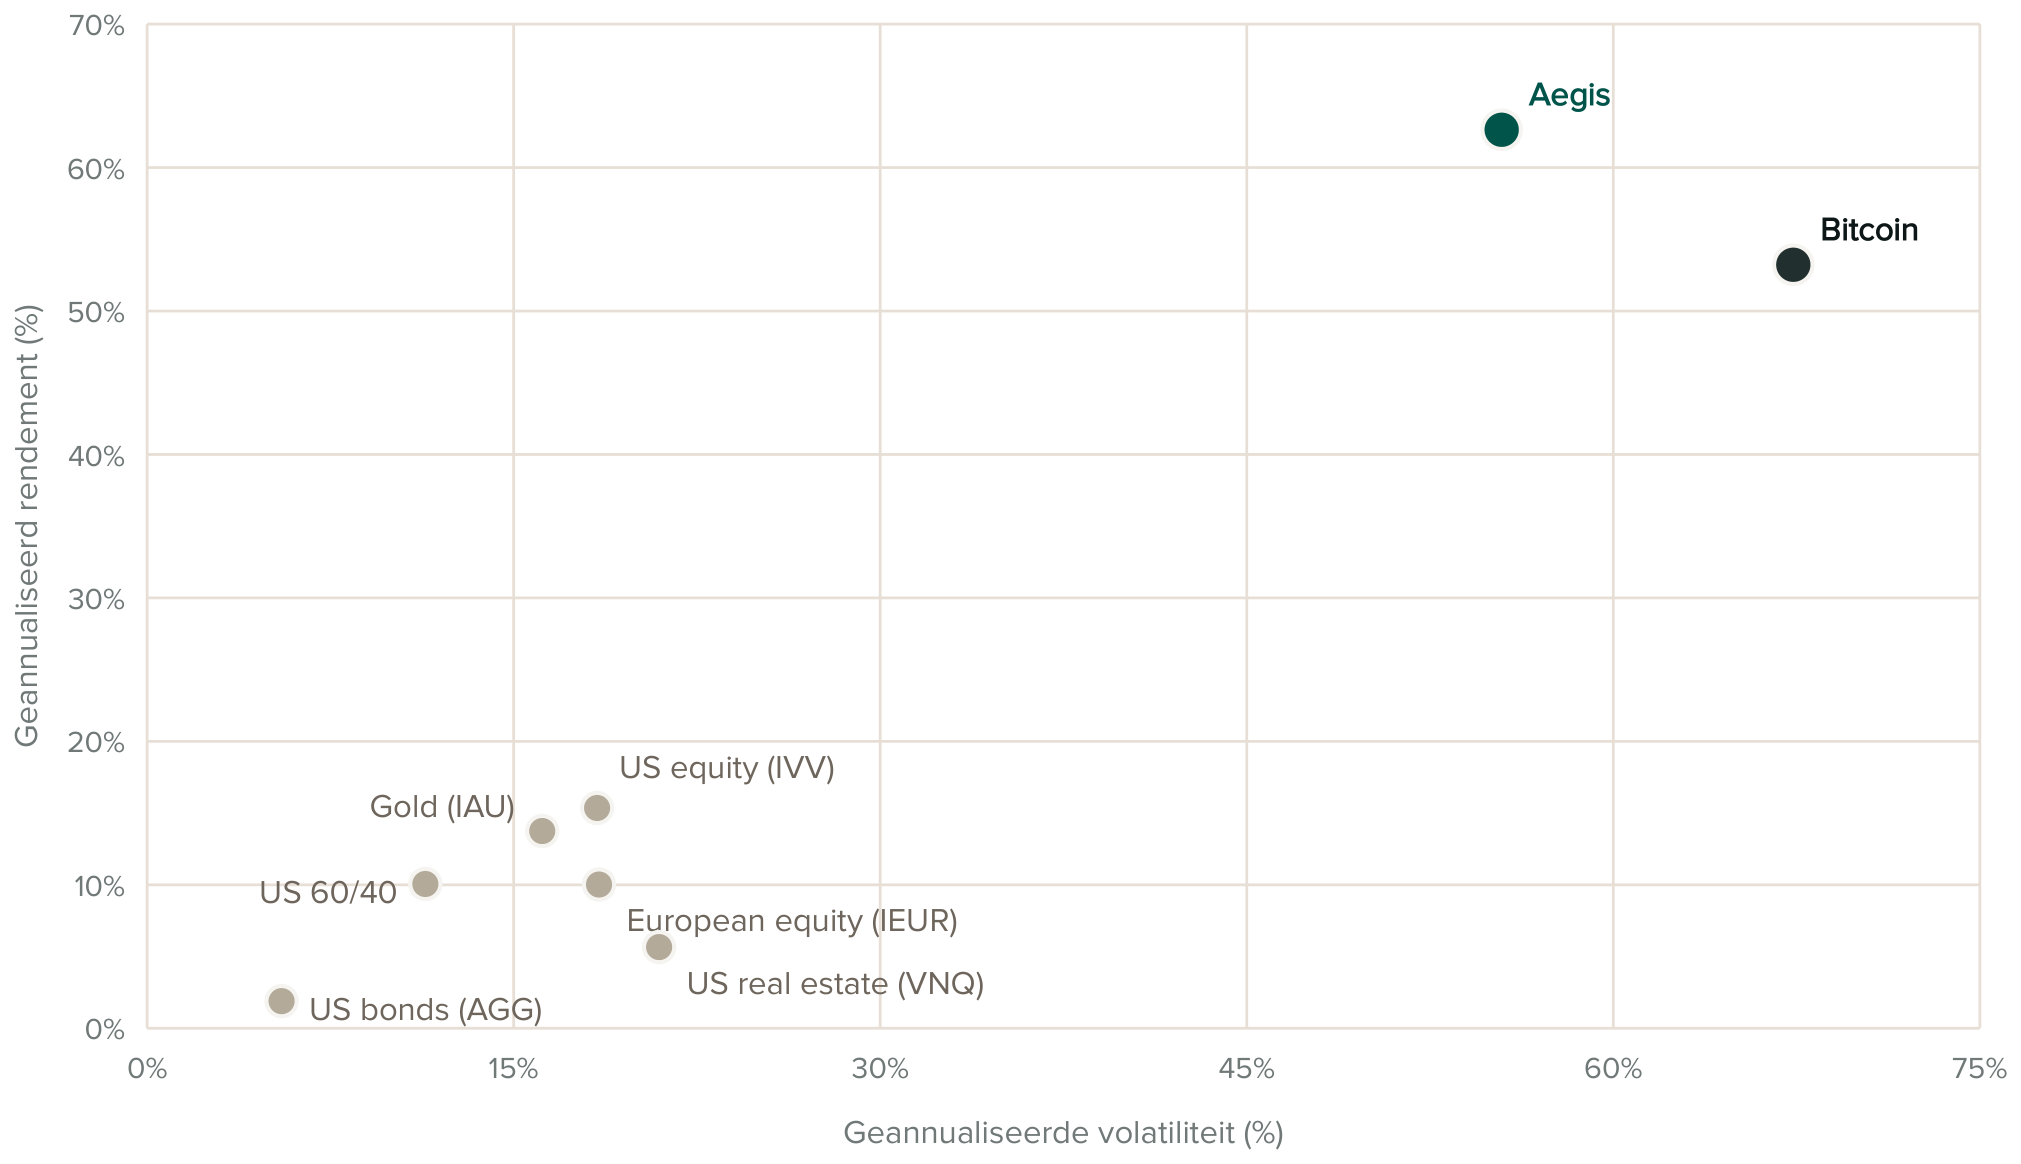
Over de volledige onderzoeksperiode rendeerde Aegis 62,64% per jaar, tegen 53,23% voor een directe bitcoinpositie, bij een geannualiseerde volatiliteit van 55,43% tegen 67,37%. De Sharpe ratio kwam uit op 1,11 tegen 0,94 en de Sortino ratio op 1,70 tegen 1,41. Alle Aegis-cijfers zijn na kosten: een beheervergoeding van 1,82% per jaar, dagelijks opgebouwd, en 0,30% transactiekosten over de verhandelde waarde bij elke herbalancering. Het gaat om resultaten uit een backtest over een afgesloten periode. In het verleden behaalde resultaten van cryptoactiva bieden geen garantie voor toekomstige resultaten.
Correlatie: laag, maar niet onder alle omstandigheden
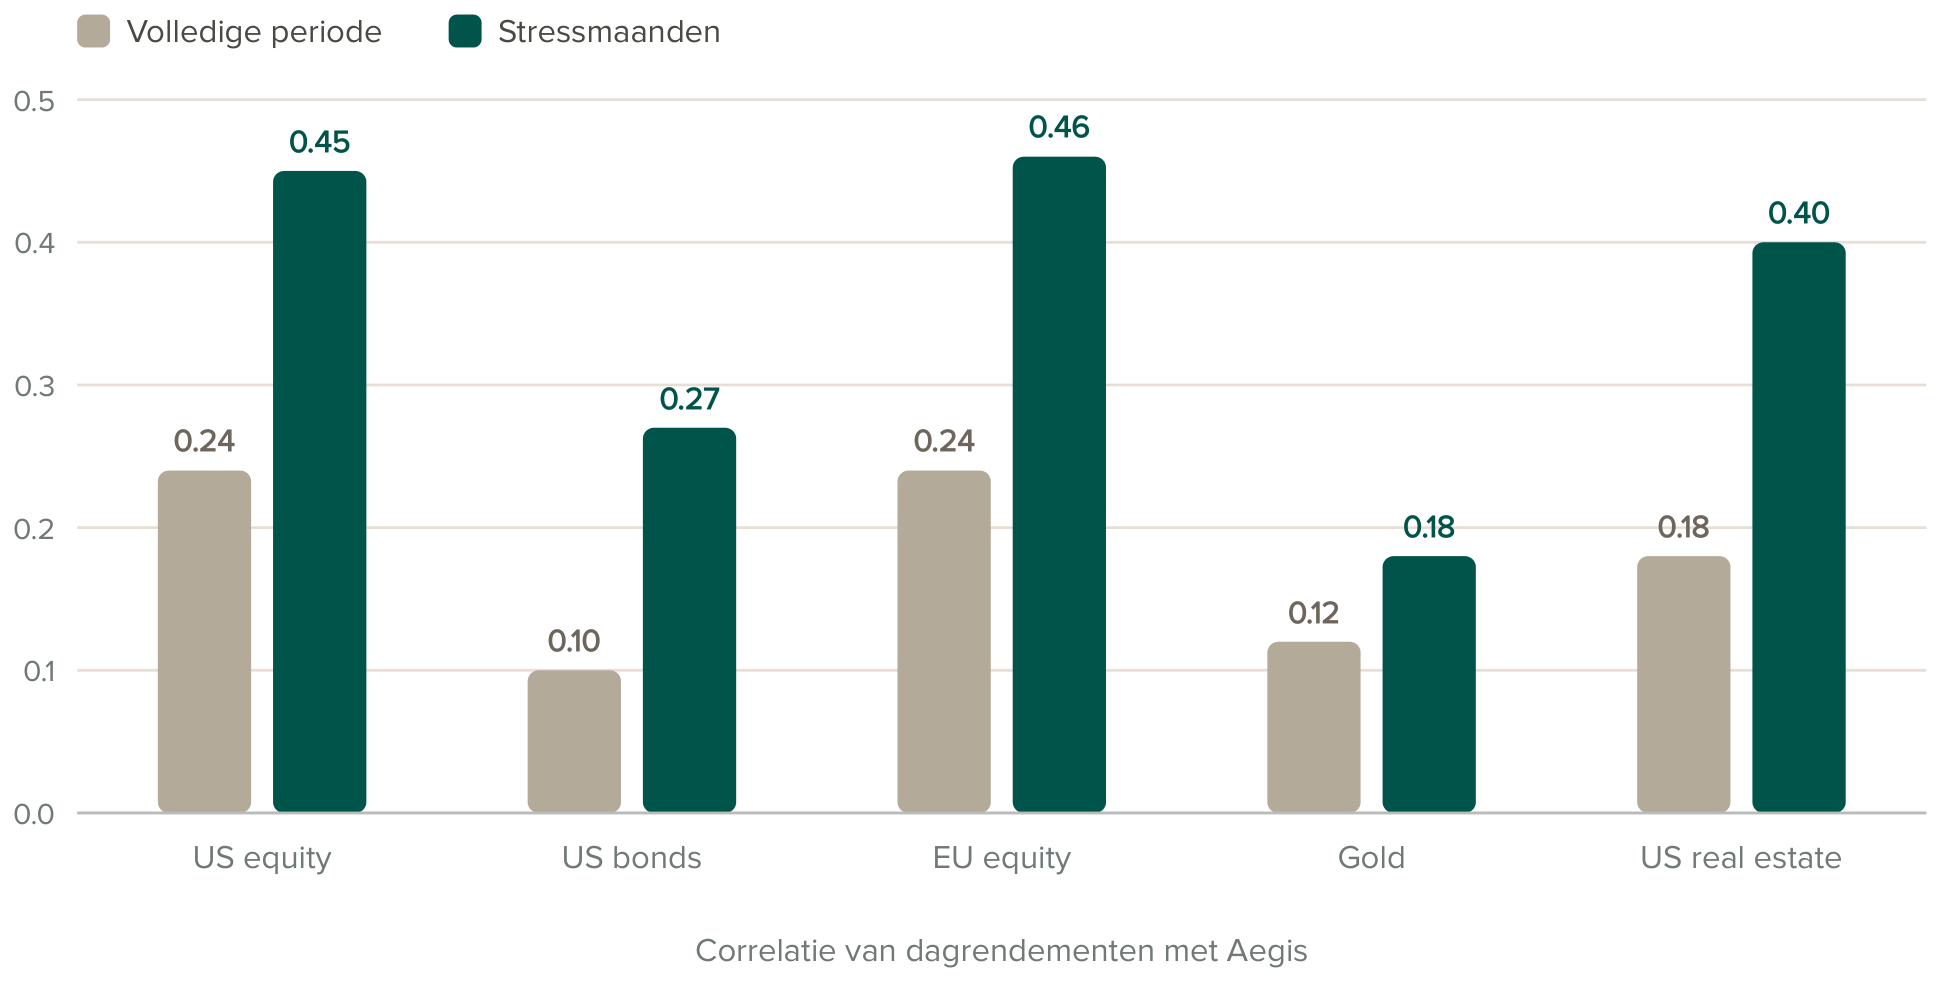
Diversificatie werkt alleen als zij standhoudt op het moment dat de portefeuille haar nodig heeft. Over de volledige periode lag de correlatie van de dagrendementen van Aegis met de vijf conventionele assets in het onderzoek tussen 0,10 en 0,24, allemaal in de zwakke band onder 0,30.
Een gemiddelde over negen jaar zegt echter weinig over de dagen die de schade aanrichten, omdat gewone dagen ruim in de meerderheid zijn. Daarom is de correlatie ook gemeten over alleen de stressmaanden: de 60 handelsdagen vanaf acht macro-economische, geopolitieke en systemische schokken, samen 480 van de 2.384 handelsdagen in de periode, oftewel 20,1%. In die maanden liep de correlatie van Aegis op naar 0,18 tot 0,46. De onafhankelijkheid neemt dus af wanneer markten dalen. Tegelijk correleerden Amerikaanse aandelen, Europese aandelen en Amerikaans vastgoed in diezelfde maanden 0,80 tot 0,88 met elkaar.
Over de acht stressevents afzonderlijk was Aegis 60 dagen na aanvang positief in zes van de acht. De gemiddelde winst over die zes bedroeg 17,3%, tegen een gemiddeld verlies van 7,0% over de twee negatieve events. Bij beide aandelenindices lag die verhouding omgekeerd: Amerikaanse aandelen wonnen gemiddeld 9,3% en verloren 11,3%, Europese aandelen wonnen 9,0% en verloren 16,5%. De volatiliteit van Aegis is ongeveer drie keer zo hoog als die van Amerikaanse aandelen, maar in deze periodes was zij overwegend opwaarts gericht.
Wat de strategie doet in een portefeuille
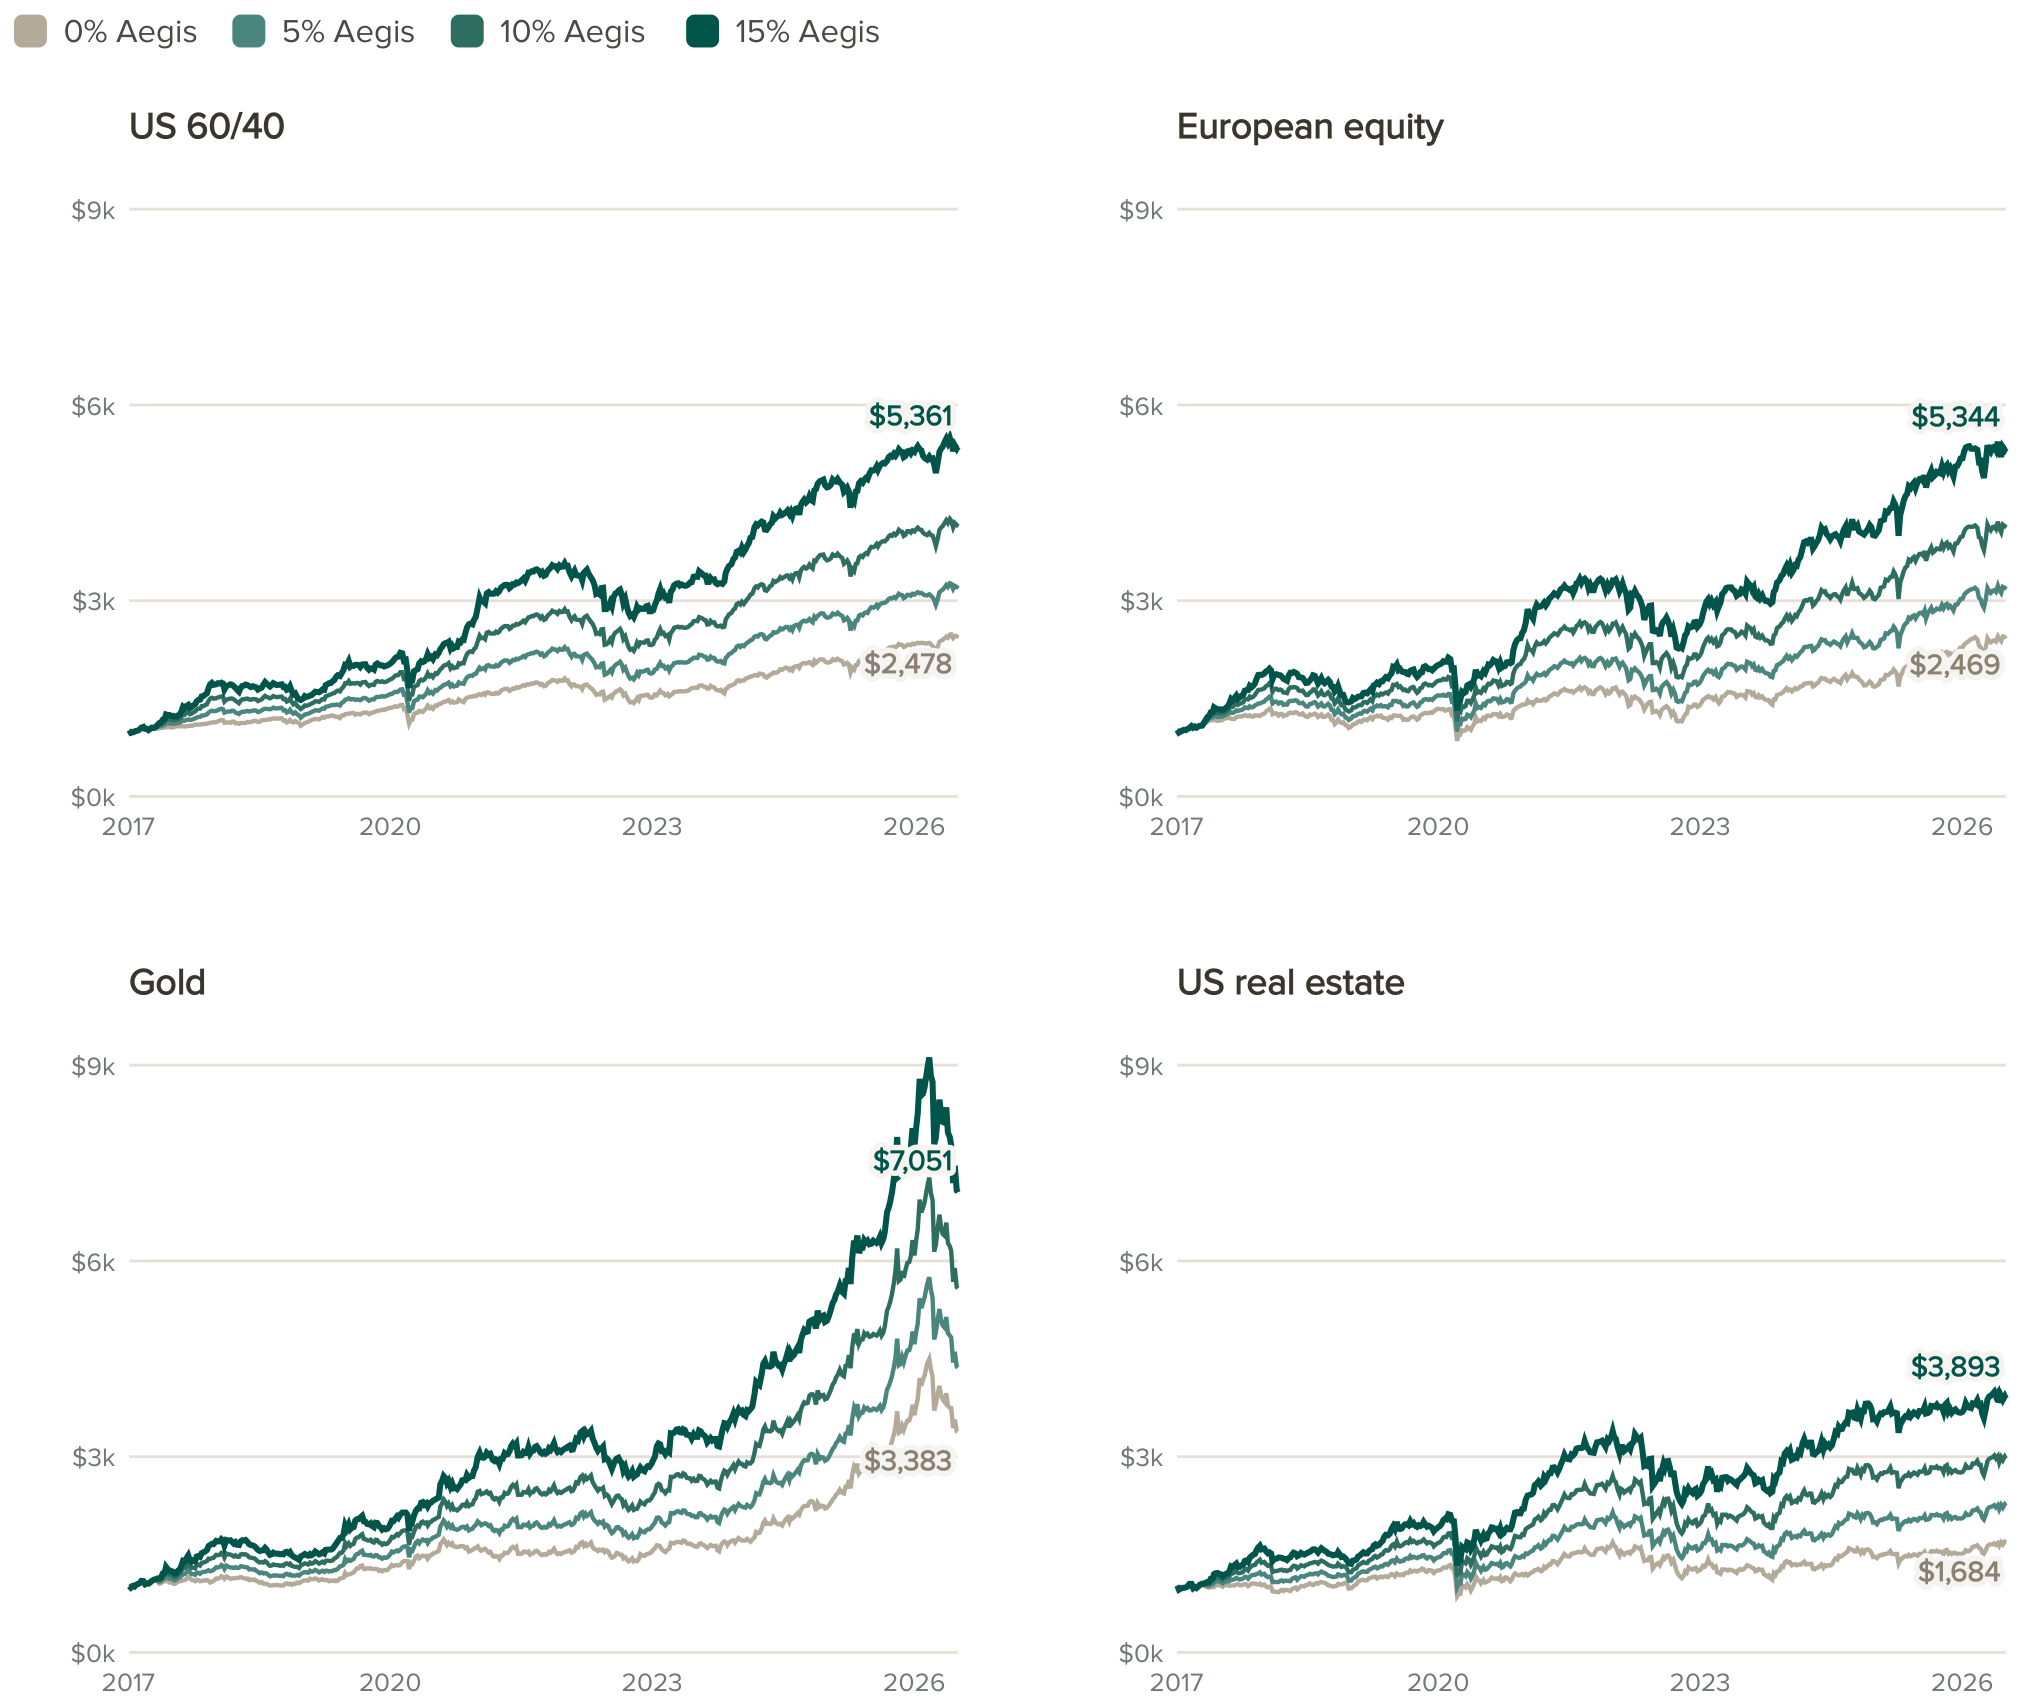
Aegis is vervolgens toegevoegd aan vier basisallocaties: US 60/40, Europese aandelen, goud en Amerikaans vastgoed. Bij allocaties van 0% tot 30% stegen zowel het geannualiseerde rendement als de Sharpe ratio bij elke stap, voor elke basisallocatie. De richting was overal gelijk; de omvang van het effect verschilde.
Het marginale voordeel neemt wel af. Uitgebreid naar het volledige bereik van 0% tot 100% zakt de Sharpe-winst per extra procentpunt Aegis onder 0,01 bij een allocatie van 18% voor US 60/40, 21% voor goud, 27% voor Europese aandelen en 34% voor Amerikaans vastgoed. Geen enkele allocatie was tegelijk optimaal op risicogecorrigeerd rendement en op de diepte van het verlies.
Vertaald naar bedragen: een illustratieve portefeuille van $1.000 die op 3 januari 2017 volledig in US 60/40 werd belegd, eindigde op $2.478. Met een Aegis-allocatie van 15% eindigde diezelfde portefeuille op $5.361. Goud alleen eindigde op $3.383 en met 15% Aegis op $7.051.
De cijfers die de andere kant laten zien
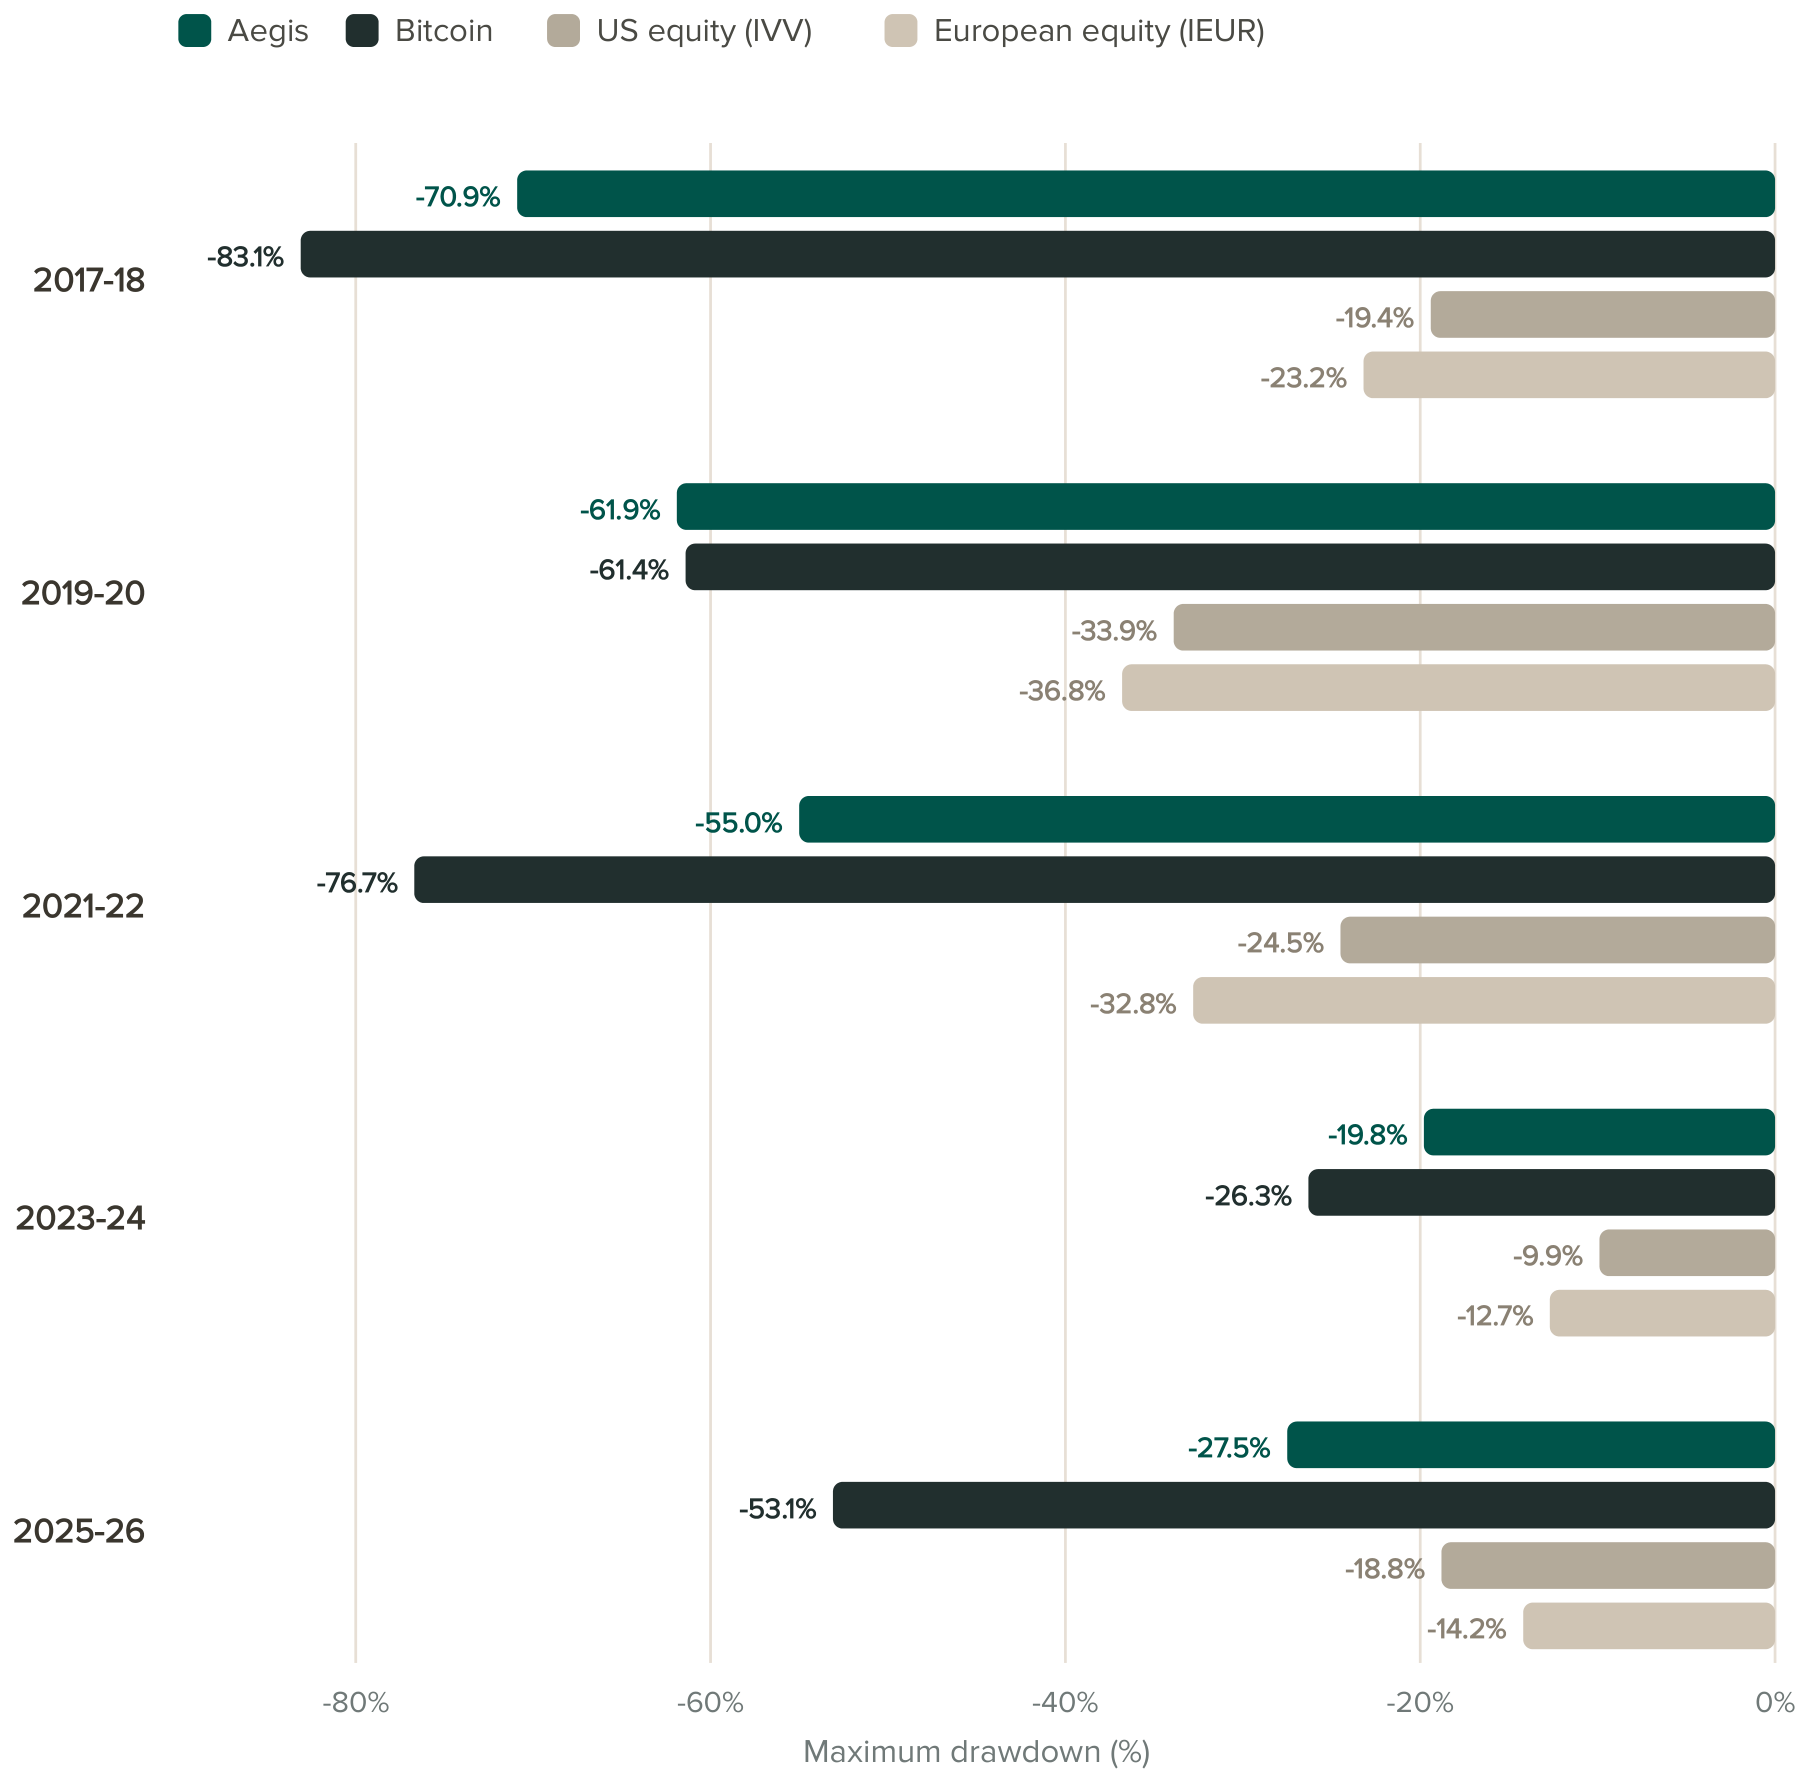
Aegis draagt onverminderd risico. De maximum drawdown over de volledige periode was −70,9%. Dat is minder diep dan de −83,1% van een directe bitcoinpositie, maar het blijft de op één na diepste daling van het hele panel. In elk van de vijf onderzochte subperiodes daalden Aegis en bitcoin dieper dan zowel Amerikaanse als Europese aandelen.
De meest recente periode is de zwakste. Van januari 2025 tot en met juni 2026 rendeerde Aegis cumulatief −22,9%, bij een maximum drawdown van −27,5% en een negatieve Sharpe ratio van −0,93. Bitcoin verloor over diezelfde periode meer, met −37,3% en een drawdown van −53,1%, maar noteerde een hogere Sharpe ratio van −0,63. Dat komt doordat de Sharpe ratio beleggingen niet juist rangschikt wanneer de excess returns negatief zijn: de ratio valt dan gunstiger uit naarmate de volatiliteit toeneemt. Die periode is daarom beoordeeld op rendement en drawdown in plaats van op Sharpe.
Het volledige onderzoek
Het paper behandelt daarnaast de correlatiematrices over beide steekproeven, het rendement per stressevent, de Sharpe ratio per subperiode en de volledige allocatieanalyse op Sharpe en Sortino, inclusief de piek per basisallocatie en de bijbehorende drawdown. Methodologie, databronnen en de berekening van elke maatstaf zijn integraal opgenomen.
Getting off zero: van passieve naar beheerde exposure. Blockrise Research, augustus 2026. Onderzoeksperiode 1 januari 2017 tot en met 30 juni 2026, in Amerikaanse dollars, op basis van dagrendementen.
Beleggen brengt het risico van verlies met zich mee. Bij het beleggen in cryptoactiva kunt u een groot deel of uw gehele inleg verliezen. In het verleden behaalde resultaten van cryptoactiva bieden geen garantie voor toekomstige resultaten. Prijzen van cryptoactiva zijn volatiel, wat tot aanzienlijke financiële verliezen kan leiden.
Deze publicatie is uitsluitend bedoeld voor algemene informatie- en onderzoeksdoeleinden. De informatie in deze publicatie vormt geen beleggingsadvies, advies over cryptoactiva, juridisch, fiscaal of ander professioneel advies en dient niet als zodanig te worden opgevat. Blockrise Capital B.V. verstrekt geen beleggingsadvies en ook geen advies over cryptoactiva. Niets in deze publicatie vormt een aanbeveling of uitnodiging om bitcoin of andere cryptoactiva te kopen, verkopen of aan te houden of om gebruik te maken van een specifieke beleggingsstrategie of financiële dienst.
Blockrise™ is een handelsmerk van Blockrise Capital B.V. in Nederland en andere landen. Blockrise Capital B.V. is een besloten vennootschap met beperkte aansprakelijkheid, ingeschreven in het Handelsregister onder KVK-nummer 74879782. Blockrise Capital B.V. beschikt over een MiCAR-vergunning met nummer 41000029, verleend door de Autoriteit Financiële Markten (AFM). Blockrise Lending B.V. is een groepsmaatschappij van Blockrise Capital B.V. en beschikt niet over een MiCAR-vergunning. Bitcoin-backed loans zijn geen onder MiCAR gereguleerd product.
© 2026 Blockrise Capital B.V. Alle rechten voorbehouden.